پاسخ کوتاه
یک سوئیت فرعی غیرمجاز سه خطر واقعی دارد: اگر آتشسوزی یا آبگرفتگی از سوئیت شروع شود و واحد به بیمه اعلام نشده باشد، بیمه میتواند خسارت مربوط به سوئیت را کم کند یا نپردازد؛ وامدهنده ممکن است درآمد اجاره آن را کمتر حساب کند یا اصلاً حساب نکند (در وامهای رهنی بیمهشده توسط CMHC، سوئیت باید قانونی باشد تا آن درآمد حساب شود)؛ و اگر شهرداری از وجود سوئیت باخبر شود، میتواند دستور برچیدن آن را بدهد. هزینه رساندن یک سوئیت موجود به حد مقررات کمتر از چیزی است که بیشتر صاحبخانهها فکر میکنند، چون بخش بزرگی از فضای داخلی تکمیلشده اغلب سر جای خود میماند.
بیمه: خطر در زمان ادعای خسارت پیش میآید
بیشتر صاحبخانهها فکر میکنند خطر سوئیت غیرمجاز این است که بیمه باخبر شود و بیمهنامه را لغو کند. کمتر پیش میآید که ماجرا اینطور پیش برود. خطر اصلی وقتی پیدا میشود که مشکلی در خود سوئیت پیش بیاید: اگر آتشسوزی از آنجا شروع شود و واحد هرگز به عنوان واحد اجارهای اعلام نشده باشد، بیمه میتواند بخشی از خسارت را که به آن واحد مربوط است کم کند یا نپردازد، با این استدلال که خطری که بیمهنامه بر اساس آن قیمتگذاری شده بود، همان خطری نبود که در ملک وجود داشت.
این همان وضعیت مشخصی است که کارگزاران بیمه درباره سوئیتهای فرعی بیشتر از همه به آن هشدار میدهند. یک واحد اجارهای اعلامنشده بار آتش (fire load)، الگوی سکونت و خطر مسئولیت ملک را تغییر میدهد، و همه اینها بر چیزی که بیمهنامه در واقع پوشش میدهد اثر دارد. اعلام سوئیت به بیمه، چه کاملاً قانونی باشد چه نباشد، دستکم پرسش پوشش بیمه را پیش از ادعای خسارت مطرح میکند، و این پرسش دیگر وسط رسیدگی به خسارت پیش نمیآید.
وام رهنی: به وامدهنده بستگی دارد، و به نوع وام
این ادعای رایج که همه وامدهندهها درآمد اجاره سوئیت غیرمجاز را رد میکنند، کاملاً درست نیست، و ارزش دارد این مورد را دقیق بدانید، چون چیزی را که در خطر است تغییر میدهد. شمار زیادی از وامدهندههای معمولی (conventional) در بریتیش کلمبیا هنوز درآمد اجاره یک سوئیت ناهماهنگ با مقررات یا غیرمجاز را حساب میکنند، به شرط آنکه یک ارزیاب تأیید کند واحد مستقل است و سکونت در آن ایمن است. وامدهندهها معمولاً ۵۰ درصد درآمد ناخالص اجاره را برای واجد شرایط شدن به کل درآمد شما اضافه میکنند، چه سوئیت ثبت شده باشد چه نه.
قاعده در وامهای رهنی بیمهشده سختتر میشود. هر وام رهنی با پیشپرداخت کمتر از ۲۰ درصد به بیمه وام (default insurance) از CMHC، Sagen یا Canada Guaranty نیاز دارد، و این بیمهگرها میخواهند سوئیت قانونی باشد تا درآمد اجاره آن اصلاً برای واجد شرایط شدن حساب شود. اگر با پیشپرداخت کمتر از ۲۰ درصد خانه میخرید و واجد شرایط شدن شما به درآمد سوئیت وابسته است، یک سوئیت غیرمجاز ممکن است تعیین کند که درخواست تأیید شود یا رد، و اثرش از کم شدن مبلغ وام بیشتر است.
نتیجه عملی: یک سوئیت قانونی و ثبتشده همه راههای گرفتن وام را باز نگه میدارد. یک سوئیت غیرمجاز گزینههای شما را به وامدهندههای معمولی محدود میکند که پس از ارزیابی آن را بپذیرند، و اگر همین درآمد است که درخواست را قابل قبول میکند، راه وام رهنی بیمهشده را کاملاً میبندد.
خطر از طرف شهرداری: معمولاً تصادفی پیدا میشود
نه شهر و نه ناحیه نورث ونکوور خانه به خانه دنبال سوئیتهای غیرمجاز نمیگردند. در عمل، یک سوئیت بدون پروانه بیشتر وقتی پیدا میشود که بازرس شهرداری برای کار دیگری در محل است، مثلاً پروانه یک بازسازی دیگر، شکایتی درباره سر و صدا یا پارکینگ، یا یک معامله ملک که استعلام درباره ملک را لازم میکند، و در همان حال متوجه سوئیت میشود.
وقتی این اتفاق بیفتد، گزینههای شهرداری از الزام به رساندن سوئیت به حد مقررات در یک مهلت مشخص، تا الزام به برچیدن سوئیت و برگرداندن فضا به کاربری اصلی آن است. اینکه کدام نتیجه پیش بیاید به این بستگی دارد که سوئیت چقدر با رعایت مقررات فاصله دارد: سوئیتی که فقط مدارکش کم است، با سوئیتی که جداسازی آتش و راه خروج مناسب ندارد، دو گفتوگوی متفاوت است.
فروش خانه: مشکل خریدار میشود، و در قیمت پیشنهادی حساب میشود
سوئیت غیرمجاز جلوی فروش خانه را نمیگیرد، ولی نگاه مشاور املاک خریدار و وامدهنده به آگهی فروش را تغییر میدهد. سوئیتی که در آگهی به عنوان کمکقسط (mortgage helper) معرفی شده ولی در اخطاریه مالیات و خدمات شهری ملک دیده نمیشود، یا در سوابق شهر یا ناحیه سابقه پروانه ندارد، معمولاً در بررسی دقیق خریدار (due diligence) پیدا میشود. خریدار آگاه این خطر را در قیمت پیشنهادی خود حساب میکند و توصیف فروشنده را بدون بررسی نمیپذیرد.
اگر قصد دارید در چند سال آینده بفروشید و اکنون یک سوئیت غیرمجاز دارید که از نظر سازهای سالم است، قانونی کردن آن پیش از گذاشتن آگهی فروش معمولاً از نظر مالی تصمیم بهتری است تا اینکه بگذارید خریدار این کمبود را پیدا کند و بر سر آن چانه بزند.
قانونی کردن یک سوئیت موجود در عمل چه کارهایی لازم دارد
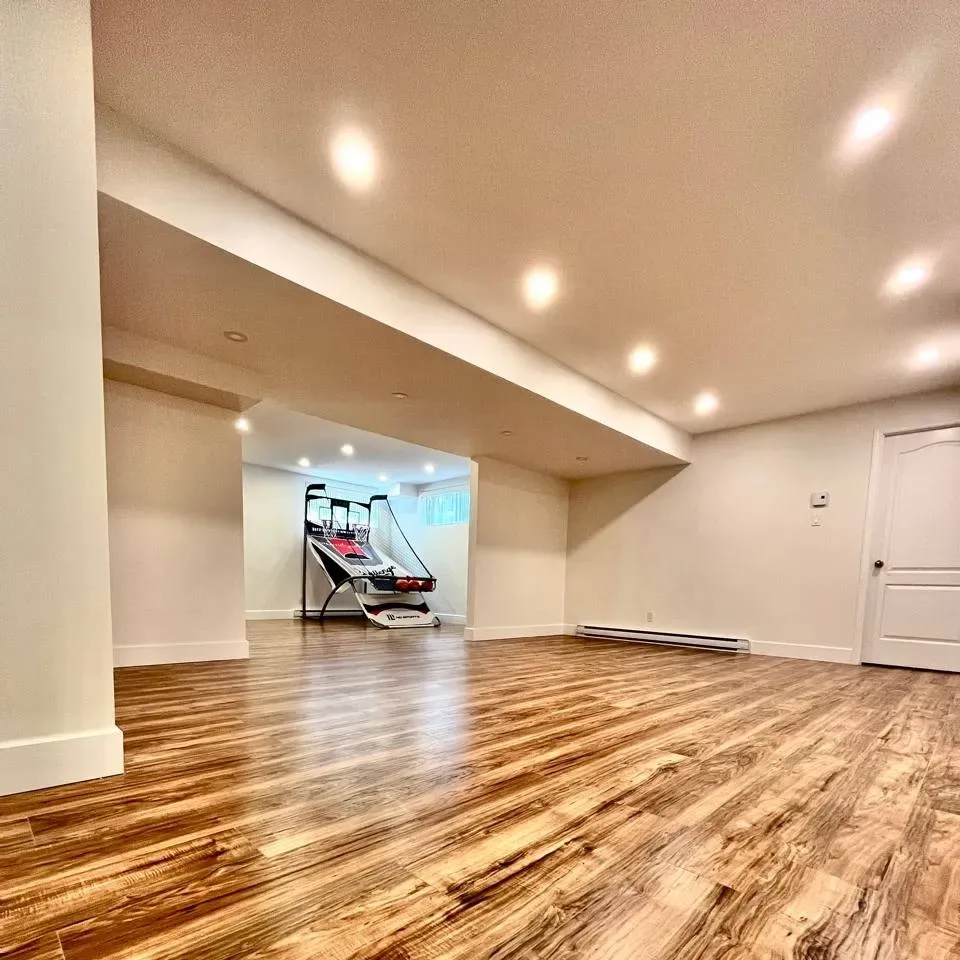
قانونی کردن یک سوئیت غیرمجاز با ارزیابی بر اساس همان فهرستی شروع میشود که برای ساخت نو به کار میرود: جداسازی آتش، اندازه و فضای جلوی پنجره خروج اضطراری، تابلو برق فرعی جداگانه، حداقل ارتفاع سقف و ورودی خصوصی. خبر خوب برای بیشتر صاحبخانهها این است که قانونی کردن یک سوئیت موجود کمتر پیش میآید که به ساخت دوباره کامل برسد. نازککاری، کابینتها و کفپوشی که وضع خوبی دارند معمولاً میمانند. چیزی که معمولاً کار لازم دارد بخشهای پنهان است: لایههای سقف با رتبه مقاومت در برابر آتش، اندازه پنجرهای که کوچکتر از حد لازم است، یا تابلو برقی که هرگز از خانه اصلی جدا نشده است.
ما هر ارزیابی برای قانونی کردن را با بازدید از محل شروع میکنیم و در آن همین موارد پنهان را با مقررات میسنجیم، چون هزینه اصلی در همینجاست. از آنجا به بعد، مسیر همان مسیر یک سوئیت نو است: نقشه اگر تغییر سازهای لازم باشد، پروانه ساختمانی، خود کار ساخت، و مرحله ثبت سوئیت در هر شهرداری که ملک در آن قرار دارد.
اگر درباره سوئیتی که دارید مطمئن نیستید، از کجا شروع کنید
اگر سوئیت را همراه خرید خانه به دست آوردهاید، یا سالها پیش آن را بدون گرفتن پروانه ساختهاید، پیش از گرفتن برآورد قیمت کامل بازسازی، اولین قدم مفید یک ارزیابی صادقانه است: اینکه دقیقاً کدام موارد مقررات را سوئیت رعایت میکند و کدام را نه. اینطور میدانید که با کمبود مدارک روبهرو هستید یا با کمبود در ساخت. این تفاوت هم هزینه و هم زمان را تغییر میدهد، و بهتر است پیش از آنکه یک وامدهنده، یک بیمه یا یک خریدار این پرسش را برای شما پیش بکشد، آن را بدانید.
منابع
پرسشهای متداول
آیا بیمه به خاطر یک سوئیت فرعی غیرمجاز ادعای خسارت مرا رد میکند؟
اگر آتشسوزی یا آبگرفتگی از یک سوئیت غیرمجاز شروع شود و واحد هرگز اعلام نشده باشد، بیمه میتواند بخشی از خسارت را که به سوئیت مربوط است کم کند یا نپردازد، چون واحد اجارهای اعلامنشده بار آتش و خطر مسئولیتی را تغییر میدهد که بیمهنامه بر اساس آن قیمتگذاری شده بود. اعلام سوئیت به بیمه، چه قانونی باشد چه نه، پرسش پوشش بیمه را پیش از ادعای خسارت مطرح میکند، و این پرسش دیگر وسط رسیدگی به خسارت پیش نمیآید.
آیا با یک سوئیت فرعی غیرمجاز هنوز میتوانم وام رهنی بگیرم؟
بله، شمار زیادی از وامدهندههای معمولی در بریتیش کلمبیا اگر یک ارزیاب تأیید کند که واحد مستقل و ایمن است، درآمد اجاره سوئیت غیرمجاز را حساب میکنند، و معمولاً ۵۰ درصد درآمد ناخالص اجاره را برای واجد شرایط شدن در نظر میگیرند. استثنا هر وام رهنی بیمهشده با پیشپرداخت کمتر از ۲۰ درصد است، چون CMHC، Sagen و Canada Guaranty همه میخواهند سوئیت قانونی باشد تا درآمد اجاره آن اصلاً حساب شود.
آیا سوئیت غیرمجاز روی وام رهنی با پیشپرداخت کم (high-ratio) اثر متفاوتی با وام معمولی دارد؟
بله، تفاوت مهمی دارد. در وام رهنی معمولی با پیشپرداخت ۲۰ درصد یا بیشتر، درآمد اجاره سوئیت غیرمجاز اغلب هنوز پس از ارزیابی حساب میشود. وام رهنی با پیشپرداخت کم، زیر ۲۰ درصد، به بیمه وام از CMHC، Sagen یا Canada Guaranty نیاز دارد، و هر سه میخواهند سوئیت قانونی باشد تا بشود از درآمد اجاره آن اصلاً برای واجد شرایط شدن استفاده کرد.
شهرداری چطور از وجود یک سوئیت فرعی غیرمجاز باخبر میشود؟
نه شهر و نه ناحیه نورث ونکوور برای پیدا کردن سوئیتهای غیرمجاز بازرسی گسترده و فعال انجام نمیدهند. بیشتر وقتی باخبر میشوند که بازرسی برای پروانه دیگری در محل است، شکایتی درباره سر و صدا یا پارکینگ باعث استعلام درباره ملک میشود، یا یک معامله ملک سابقه پروانههای ملک را پیش میکشد.
اگر نورث ونکوور یک سوئیت فرعی غیرمجاز پیدا کند چه میشود؟
شهرداری میتواند بخواهد سوئیت در یک مهلت مشخص به حد مقررات برسد، یا بخواهد سوئیت برچیده شود و فضا به کاربری اصلی خود برگردد. اینکه کدام نتیجه پیش بیاید به این بستگی دارد که سوئیت چقدر با رعایت مقررات فاصله دارد: با سوئیتی که فقط مدارک ثبتش کم است، رفتاری متفاوت از سوئیتی میشود که جداسازی آتش یا راه خروج مناسب ندارد.
آیا سوئیت غیرمجاز روی فروش خانهام اثر دارد؟
جلوی فروش را نمیگیرد، ولی سوئیتی که در آگهی به عنوان کمکقسط معرفی شده و سابقه پروانه یا سوابق اخطاریه مالیات هماهنگ با آن ندارد، معمولاً در بررسی دقیق خریدار پیدا میشود. خریدار آگاه این خطر را در قیمت پیشنهادی خود حساب میکند و توصیف فروشنده را بدون بررسی نمیپذیرد.
آیا قانونی کردن یک سوئیت فرعی غیرمجاز موجود گران است؟
اغلب کمتر از آنچه صاحبخانهها انتظار دارند، چون نازککاری، کابینتها و کفپوشی که وضع خوبی دارند معمولاً همانطور میمانند. هزینه اصلی معمولاً در موارد پنهان است: اصلاح لایههای سقف با رتبه مقاومت در برابر آتش، بزرگ کردن پنجره خروج اضطراری که کوچکتر از حد لازم است، یا جدا کردن تابلو برق از خانه اصلی. به همین دلیل ارزیابی بر اساس فهرست مقررات باید پیش از برآورد قیمت بازسازی انجام شود.
در قانونی کردن یک سوئیت فرعی موجود چه چیزهایی بررسی میشود؟
همان فهرستی که برای ساخت یک سوئیت نو به کار میرود: جداسازی آتش یکساعته از خانه اصلی، اندازه و فضای جلوی پنجره خروج اضطراری در هر اتاق خواب، تابلو برق فرعی جداگانه، حداقل ارتفاع سقف ۱٫۹۵ متر، و ورودی خصوصی. هر موردی که از قبل با مقررات مطابقت دارد، یک کار کمتر در پروژه قانونی کردن است.
آیا همه وامدهندهها در بریتیش کلمبیا با درآمد سوئیت غیرمجاز یکسان رفتار میکنند؟
نه. رفتار هر وامدهنده فرق دارد: برخی وامدهندههای معمولی پس از آنکه ارزیابی تأیید کند واحد مستقل و ایمن است، درآمد سوئیت غیرمجاز را میپذیرند، و برخی دیگر اگر سوئیت جداسازی آتش یا راه خروج مناسب نداشته باشد، آن را کاملاً رد میکنند. به همین دلیل تأیید سیاست یک وامدهنده مشخص از تکیه بر یک قاعده کلی مهمتر است.
آیا باید یک سوئیت غیرمجاز را به کارگزار بیمهام اعلام کنم، حتی اگر الان آن را اجاره نمیدهم؟
بله. خطر بیمه از وجود سوئیت و الگوی سکونت در آن میآید، حتی وقتی درآمد اجارهای در کار نیست. پس اعلام آن، حتی اگر سوئیت خالی باشد یا اعضای خانواده در آن زندگی کنند، پرسش پوشش بیمه را پیش از ادعای خسارت روشن نگه میدارد و جلوی اختلاف در زمان رسیدگی به خسارت را میگیرد. بیمهای که پس از ادعای خسارت آتشسوزی یا آسیب آب، یک سوئیت اعلامنشده پیدا کند، میتواند کل ادعای خسارت را رد کند، از جمله بخشهایی که به سوئیت ربطی ندارند.
خدمت مرتبط
سوئیت فرعی
ببینید پروژههای «سوئیت فرعی» را در نورث شور چگونه انجام میدهیم.
درباره سوئیت فرعیاین مطلب کجا کاربرد دارد
مقالههای مرتبط